
Jak przygotować inwentaryzację na koniec roku w małej firmie
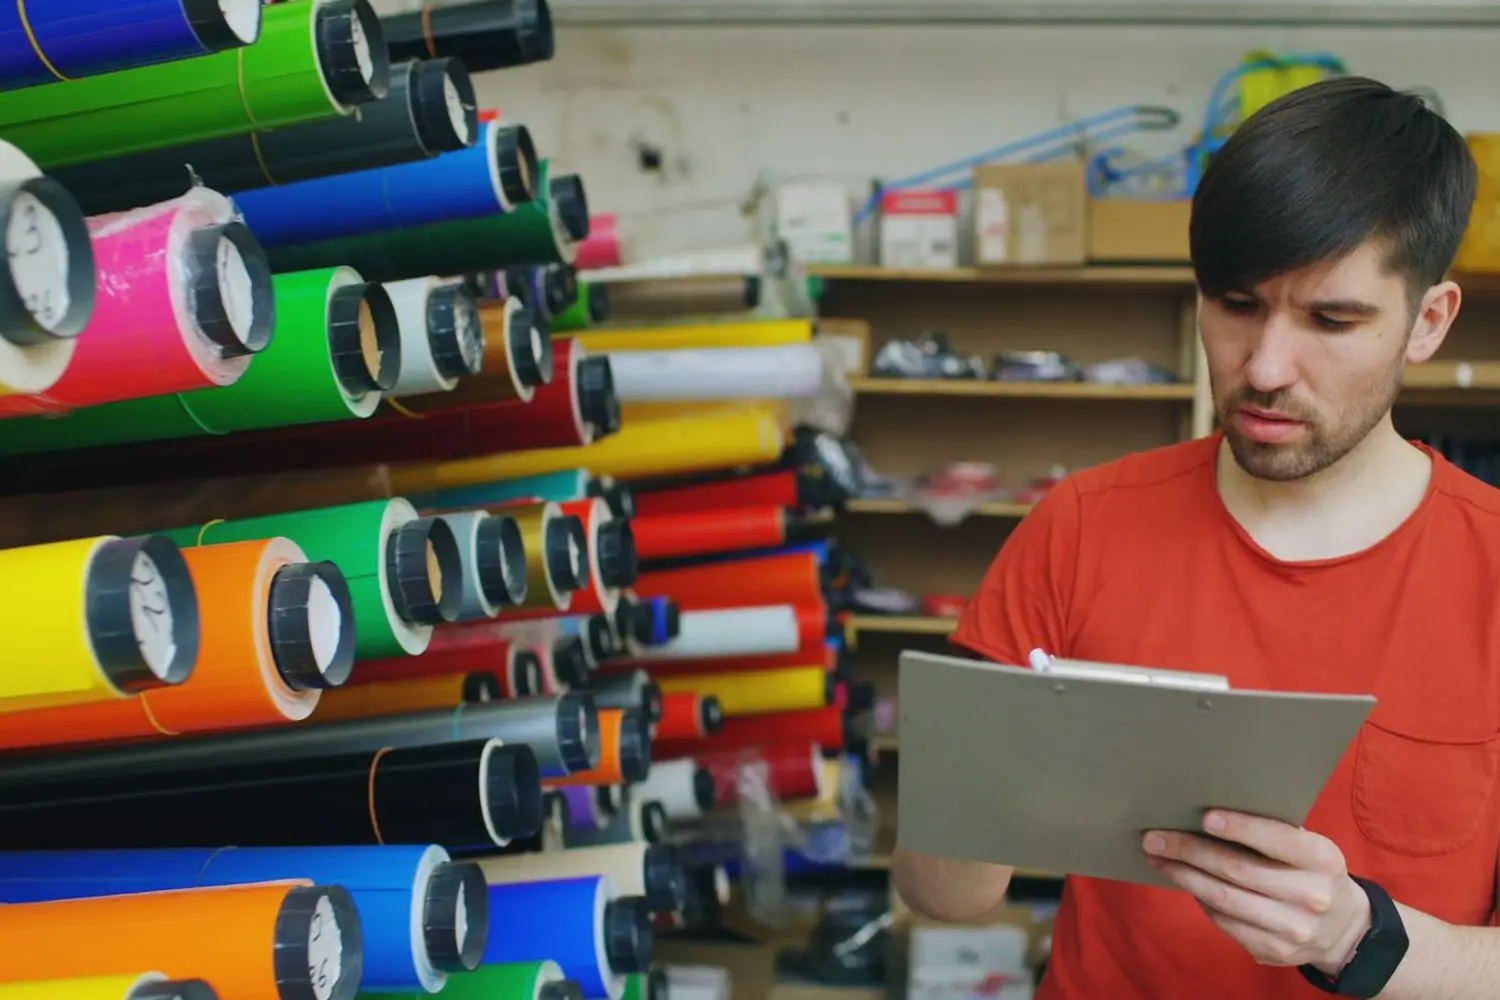
Inwentaryzację na koniec roku w małej firmie przygotowuje się w trzech krokach: najpierw ustalasz, co i według jakich przepisów musisz policzyć, potem porządkujesz magazyn i dokumenty, a na końcu przeprowadzasz spis z natury według stanu na 31 grudnia, wyceniasz towary i przekazujesz arkusze księgowej. Firmy rozliczające się z podatkową księgą przychodów i rozchodów muszą sporządzić spis z natury towarów, materiałów, półproduktów, produkcji w toku i wyrobów gotowych na koniec roku. Firmy z pełną księgowością inwentaryzują też gotówkę, rachunki bankowe, rozrachunki i środki trwałe według harmonogramu z ustawy o rachunkowości. Im wcześniej zaczniesz w listopadzie, tym mniej pracy zostanie na ostatni dzień grudnia.
Kto i co musi zinwentaryzować
Zakres obowiązków zależy od formy księgowości, dlatego pierwszy krok to krótka rozmowa z biurem rachunkowym.
| Forma rozliczeń | Co obowiązkowo spisujesz na koniec roku | Uwagi |
|---|---|---|
| Podatkowa księga przychodów i rozchodów | towary handlowe, materiały, półprodukty, produkcję w toku, wyroby gotowe, braki i odpady | spis z natury według stanu na 31 grudnia, wpisywany do księgi |
| Pełna księgowość | zapasy, gotówkę w kasie, środki na rachunkach, rozrachunki, a w określonych cyklach środki trwałe | ustawa o rachunkowości pozwala na spis zapasów w terminie od trzech miesięcy przed końcem roku do 15 stycznia, z korektą do stanu na dzień bilansowy |
| Firmy usługowe bez zapasów | zwykle niewiele lub nic, ale sprawdź materiały i wyposażenie | pusty spis też bywa potrzebny w dokumentacji |
Nawet jeśli przepisy nie wymagają od ciebie pełnej inwentaryzacji wyposażenia, raz w roku warto przejść po biurze i magazynie z listą sprzętu. To dobry moment, żeby wycofać z ewidencji zepsute urządzenia i sprawdzić, co komu wydano.
Przygotowanie w listopadzie i grudniu
Dobrze przygotowany spis trwa kilka godzin. Źle przygotowany potrafi zająć cały weekend i skończyć się różnicami, których nikt nie umie wyjaśnić. Lista zadań na kilka tygodni przed końcem roku:
- Uporządkuj magazyn. Ułóż towary według asortymentu, oznacz półki, oddziel towary uszkodzone, przeterminowane i przyjęte w komis lub do naprawy, które nie są twoją własnością.
- Zamknij dokumenty. Wprowadź wszystkie faktury zakupu, dokumenty przyjęcia i wydania, zwroty i reklamacje. Każdy niezaksięgowany dokument to późniejsza różnica w spisie.
- Przygotuj arkusze spisowe. Najwygodniej wydrukować je z programu magazynowego bez ilości, żeby osoby liczące wpisywały stan faktyczny, a nie przepisywały wartości z systemu.
- Wyznacz zespół. Co najmniej dwie osoby, najlepiej tak, żeby liczący nie był jednocześnie osobą odpowiedzialną materialnie za dany magazyn.
- Ustal termin i zasady. W czasie liczenia wstrzymaj przyjęcia i wydania albo bardzo dokładnie zapisuj ruchy towaru, które muszą się odbyć.
Jeśli na co dzień analizujesz koszty, inwentaryzacja jest dobrą okazją, żeby sprawdzić, ile pieniędzy jest zamrożone w zapasach, które się nie sprzedają. Pomogą w tym zasady opisane w tekście, jak wdrożyć system kontroli kosztów operacyjnych.
Jak sporządzić spis z natury
Przy księdze przychodów i rozchodów spis z natury musi zawierać kilka stałych elementów:
- imię i nazwisko właściciela lub nazwę firmy i datę sporządzenia spisu,
- numer kolejny pozycji, dokładną nazwę towaru lub materiału i jednostkę miary,
- ilość stwierdzoną w czasie spisu, cenę jednostkową i wartość pozycji,
- łączną wartość spisu,
- klauzulę o zakończeniu spisu na określonej pozycji,
- podpisy osób sporządzających spis i właściciela firmy.
Towary wycenia się zwykle według ceny zakupu lub nabycia, a gdy ich cena rynkowa w dniu spisu jest niższa, według ceny rynkowej. Wyroby własne i produkcję w toku wycenia się według kosztu wytworzenia. Wartość spisu trafia do księgi i wpływa na dochód, więc nie jest to formalność bez znaczenia podatkowego. Zawyżony spis podnosi podatek, zaniżony może zostać zakwestionowany przy kontroli.
Typowe błędy przy liczeniu
- liczenie po dacie spisu bez korekty o sprzedaż i zakupy z tego okresu,
- pominięcie towarów, które są w drodze, w samochodzie handlowca albo na wystawie,
- wliczenie towarów cudzych, przyjętych w komis lub na przechowanie,
- różne jednostki miary w systemie i w arkuszu, na przykład sztuki i opakowania,
- brak ponownego przeliczenia pozycji, które bardzo odbiegają od stanu w systemie.
Arkusz papierowy czy skaner
W małym sklepie czy hurtowni z kilkuset pozycjami papierowe arkusze wciąż się sprawdzają, pod warunkiem że są czytelne, ponumerowane i podpisane. Przy większej liczbie towarów oszczędnością czasu jest kolektor danych lub aplikacja na telefon, która skanuje kody kreskowe i od razu sumuje ilości. Nawet wtedy warto wydrukować wynik i podpisać go, bo spis musi mieć formę, którą da się przedstawić przy kontroli. Niezależnie od narzędzia zasada jest jedna: każda półka liczona raz, przez jedną parę osób, i oznaczona jako policzona, żeby nikt nie wrócił do niej drugi raz.
Co zrobić z wynikami i różnicami
Po spisie porównaj stan faktyczny z ewidencją. Niedobory i nadwyżki trzeba wyjaśnić: część wynika z pomyłek w dokumentach, część ze strat, kradzieży lub naturalnego ubytku towaru. Wyjaśnienia opisz w protokole, a decyzję o rozliczeniu różnic podejmuje właściciel lub zarząd. Towary przeterminowane i zniszczone udokumentuj protokołem likwidacji. Bez niego trudno uznać stratę za koszt.
Wyniki inwentaryzacji warto potraktować nie tylko jako obowiązek wobec urzędu skarbowego. Lista towarów, które od miesięcy leżą na półkach, to gotowy materiał do wyprzedaży w styczniu, a różnice w konkretnych grupach towarów pokazują, gdzie trzeba poprawić przyjęcia i wydania. Krótkie zestawienie wyników powinno trafić do raportu dla właściciela, o którego roli piszemy w tekście, dlaczego warto tworzyć regularne raporty zarządcze.
Przeczytaj także
Jak stworzyć skuteczny system eskalacji problemów w organizacji
Rozwój
5 min czytania
Dlaczego zarządzanie oczekiwaniami pracowników wpływa na retencję talentów
Lifestyle
4 min czytania
Jak wdrożyć skuteczny system kontroli kosztów operacyjnych w firmie
Zarządzanie
6 min czytania
Dlaczego zarządzanie kulturą organizacyjną wymaga aktywnego zaangażowania liderów
Lifestyle
6 min czytania